Ein angemessenes Geschäftsführergehalt ergibt sich nicht aus einer festen Umsatz- oder Gewinnquote. Entscheidend sind Tätigkeit, Unternehmenssituation, Gesamtvergütung und ein belastbarer Fremdvergleich.
Gibt es ein gesetzliches Mindestgehalt für Geschäftsführer einer GmbH?
Für GmbH-Geschäftsführer in Deutschland gibt es kein gesetzliches Mindestgehalt. Gesellschafter-Geschäftsführer können grundsätzlich auch ohne Gehalt oder mit einer sehr niedrigen Vergütung für ihre GmbH arbeiten.
Entscheidend ist vielmehr, ob die Vergütung angemessen ist. Das Finanzamt prüft insbesondere, ob ein Gesellschafter-Geschäftsführer unangemessen viel erhält und dadurch eine verdeckte Gewinnausschüttung (vGA) vorliegt. Eine vGA mindert das steuerliche Einkommen der GmbH nicht (§ 8 Abs. 3 Satz 2 KStG).
Ein Gehalt von 0 € oder eine niedrige Vergütung kann zum Beispiel in der Gründungs- und Aufbauphase sinnvoll sein. Die GmbH kann ein nicht gezahltes Gehalt dann allerdings auch nicht als Betriebsausgabe absetzen.
Beispiel: Eine neu gegründete SaaS-GmbH vereinbart für die ersten Monate ein reduziertes Geschäftsführergehalt, um Liquidität für Produktentwicklung und Personal zu sichern. Steigen Umsatz und verfügbare Mittel später, wird die Vergütung für die Zukunft neu vereinbart – nicht rückwirkend.
Kein Gehalt bedeutet außerdem nicht, dass Sie beliebig Geld aus der GmbH nehmen dürfen. Jede Zahlung muss rechtlich und steuerlich begründet sein. Dabei kann es einen Unterschied machen, ob Sie von Anfang an auf ein Gehalt verzichten oder erst später.
Wie unterscheidet sich das Mindestgehalt grundsätzlich in Deutschland und Österreich?
Die beide Länder regeln die Vergütung teilweise unterschiedlich. Ein gesetzliches Mindestgehalt für GmbH-Geschäftsführer gibt es weder in Deutschland noch in Österreich.
- Deutschland: Üblich sind zwölf Monatsgehälter. Zusätzlich können Tantiemen, Boni oder Sachbezüge vereinbart werden.
- Österreich: Gehälter werden häufig in 14 Teilbeträgen ausgezahlt. Bei lohnsteuerpflichtigen Geschäftsführern können das 13. und 14. Gehalt steuerlich begünstigt sein.
- Sozialversicherung: In Deutschland kommt es vor allem darauf an, ob der Geschäftsführer die GmbH beherrschen kann. In Österreich ist entscheidend, ob er als abhängig Beschäftigter nach dem ASVG oder als Selbstständiger nach dem GSVG gilt.
Gibt es in Österreich ein Mindestgehalt für GmbH-Geschäftsführer?
Das österreichische GmbH-Gesetz schreibt kein bestimmtes Gehalt vor. Es regelt vielmehr die rechtliche Stellung des Geschäftsführers. Die konkrete Vergütung wird im Geschäftsführervertrag vereinbart.
Auch das ASVG legt kein Mindestgehalt fest. Es entscheidet vor allem darüber, ob die Geschäftsführertätigkeit als abhängige Beschäftigung gilt. Dafür wird unter anderem geprüft, ob der Geschäftsführer Weisungen erhält und in den Betrieb eingegliedert ist. Wer die GmbH maßgeblich beherrscht, fällt häufig eher unter das GSVG. Die Beteiligung allein entscheidet jedoch nicht.
Angemessenes Geschäftsführergehalt: Wie prüft und bewertet das Finanzamt bei einer GmbH?
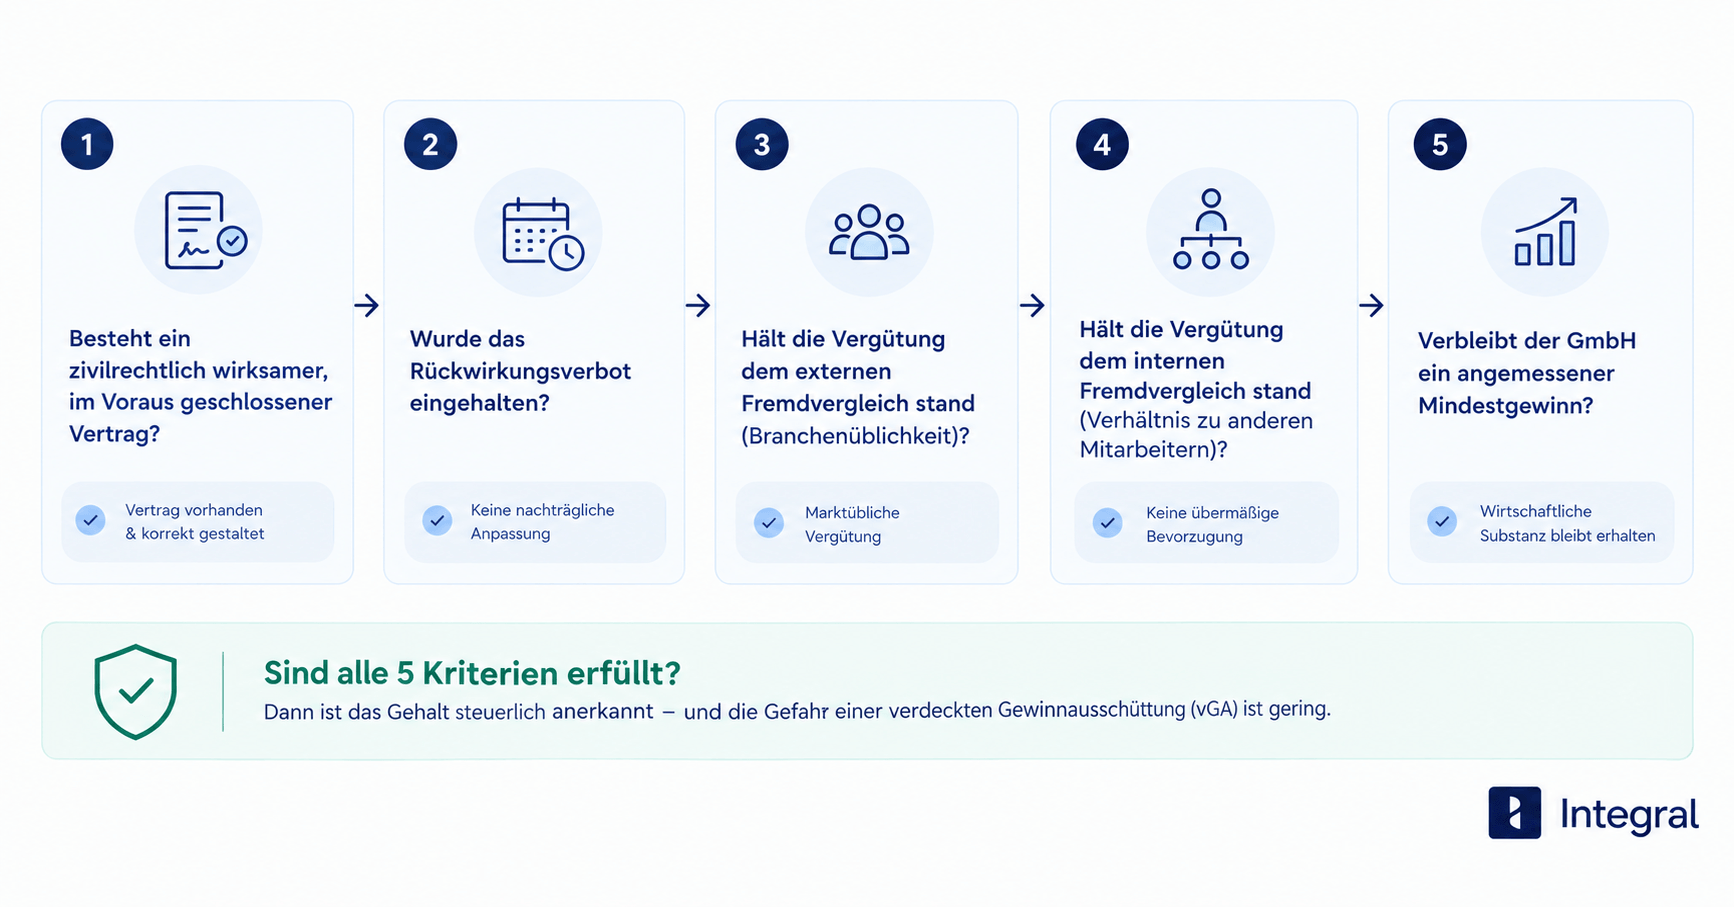
Das Finanzamt prüft, ob Ihre Gesamtvergütung zu Ihrer Aufgabe und zur wirtschaftlichen Lage der GmbH passt. Bei Gesellschafter-Geschäftsführern wird außerdem geprüft, ob die Vergütung vorab vereinbart und anschließend wie vereinbart umgesetzt wurde.
Im Kern geht es um die folgenden fünf Fragen:
- Wurde die Vergütung vorab klar und wirksam vereinbart?
- Gilt eine Änderung erst ab dem vereinbarten Zeitpunkt?
- Ist die Gesamtvergütung im Vergleich zu ähnlichen Unternehmen plausibel?
- Passt sie zum Gehaltsgefüge der GmbH?
- Bleibt die GmbH trotz der Vergütung wirtschaftlich handlungsfähig?
Welche Bestandteile zählen bei der Höhe der Geschäftsführervergütung?
Für die steuerliche Prüfung betrachtet das Finanzamt die gesamte Vergütung. Dazu gehören neben dem Festgehalt auch Tantiemen und geldwerte Vorteile. Eine starre gesetzliche Aufteilung von 75 % Festgehalt und 25 % variabler Vergütung gibt es nicht.
- Festgehalt: Es bildet die planbare Basis der Vergütung.
- Tantieme: Sie sollte klar berechnet und nach oben begrenzt sein. Eine Gewinntantieme lässt sich in der Regel besser begründen als eine reine Umsatztantieme.
- Sachbezüge: Firmenwagen, Versicherungsleistungen und Pensionszusagen erhöhen die Gesamtvergütung mit ihrem jeweiligen geldwerten Vorteil.
Beispiel: Sie vereinbaren mit Ihrer GmbH ein jährliches Festgehalt von 120.000 €. Zusätzlich erhalten Sie eine Tantieme von 20.000 €. Ihre GmbH überlässt Ihnen außerdem einen Firmenwagen; der geldwerte Vorteil beträgt 8.000 € im Jahr. Ihre Gesamtausstattung beträgt damit 148.000 €.
Für die steuerliche Prüfung zählt die Finanzverwaltung die drei Bestandteile zusammen. Sie bewertet nicht nur das Festgehalt von 120.000 €, sondern die gesamte Vergütung von 148.000 €. Ob die Gesamtausstattung angemessen ist, hängt anschließend von Ihrer Aufgabe, der Größe und Ertragskraft der GmbH sowie vergleichbaren Geschäftsführergehältern ab.
Wie vergleicht das Finanzamt Ihr Geschäftsführergehalt?
Beim Fremdvergleich bei einer GmbH fragt das Finanzamt, welche Vergütung ein unabhängiger GmbH-Geschäftsführer für eine vergleichbare Aufgabe in einem vergleichbaren Unternehmen erhalten würde. Eine feste Umsatz- oder Gewinnquote gibt es nicht.
Welche Vergleichswerte gibt es?
Wer wissen möchte, was ein Geschäftsführer in Deutschland verdient, findet je nach Quelle sehr unterschiedliche Zahlen. Der Grund: Die Statistiken messen nicht dasselbe.
Der Entgeltatlas der Bundesagentur für Arbeit weist ein monatliches Medianentgelt von rund 8.050 € brutto aus, also etwa 96.600 € im Jahr. Die BBE-Gehaltsstrukturuntersuchung unter 2.551 GmbH-Geschäftsführern nennt für 2024 dagegen durchschnittliche Jahresgesamtbezüge von 180.584 € und einen Median von 159.426 €.
Der Unterschied erklärt sich vor allem durch die Datengrundlage: Die BBE-Werte umfassen neben dem Festgehalt auch variable Vergütung und weitere Vorteile. Die 96.600 € aus dem Entgeltatlas sind wegen der Erfassungsgrenze zudem keine Obergrenze.
Gehaltsstudien können bei der Einordnung helfen. Sie ersetzen aber nicht die Prüfung der konkreten GmbH. Entscheidend ist, ob die Vergütung für Ihre Aufgabe plausibel ist und sich im Vergleich zu ähnlichen Unternehmen nachvollziehbar begründen lässt.
Welche Gehaltsquote passt zu Ihrer GmbH?
Eine feste Gehaltsquote gibt es nicht. Ihr privater Bedarf zeigt, wie viel Geld Sie benötigen. Er legt aber nicht fest, welches Gehalt die GmbH zahlen sollte. Maßgeblich sind Ihre konkrete Rolle und der finanzielle Spielraum der GmbH.
Ein Beispiel abgeleitet aus Diskussionen von reddit: Zwei Geschäftsführer einer neu gegründeten IT-GmbH zahlen sich jeweils 50.000 € im Jahr aus. Die GmbH erzielt 300.000 € Umsatz und plant nach den Gehältern einen Gewinn von 70.000 €. Ob die Vergütung angemessen ist, lässt sich aus dem Umsatz allein nicht ableiten. Maßgeblich sind unter anderem die operative Tätigkeit, passende Vergleichswerte und der Betrag, den die GmbH für Rücklagen und Investitionen benötigt.
Wenn die Gewinne später stabil steigen oder Ihr Verantwortungsbereich wächst, können Sie das Gehalt für die Zukunft neu festlegen. Integral stellt Ihnen dafür aktuelle Finanzdaten und Ihre bestehende Vergütungsvereinbarung gemeinsam mit Ihrem Steuerteam zur Verfügung. So prüfen Sie die Anpassung, bevor Sie sie beschließen.
Geschäftsführergehalt oder Gewinnausschüttung: Was ist der steuerliche Unterschied?
Geschäftsführergehalt und Gewinnausschüttung erfüllen unterschiedliche Funktionen. Das Gehalt vergütet Ihre Arbeit und senkt den steuerlichen Gewinn der GmbH, wenn die Vereinbarung angemessen ist. Eine Ausschüttung kommt aus dem bereits versteuerten Gewinn und ist keine Betriebsausgabe. Welche Kombination zu Ihnen passt, hängt von der Ertragslage Ihrer GmbH und Ihrer persönlichen Steuer- und Sozialversicherungssituation ab.
Wann führt ein Geschäftsführergehalt zu einer verdeckten Gewinnausschüttung?
Nicht jede hohe Vergütung führt automatisch zu einer verdeckten Gewinnausschüttung. Das Finanzamt prüft, ob Ihre GmbH Ihnen als Gesellschafter-Geschäftsführer mehr zahlt, als ein unabhängiger Geschäftsführer für eine vergleichbare Tätigkeit erhalten würde, und ob die Vergütung korrekt vereinbart wurde.
Bevor Sie Ihr Gehalt erhöhen, eine Tantieme festlegen oder eine Sonderzahlung beschließen, prüfen Sie vier Punkte:
- Gesamtvergütung: Beziehen Sie alle Bestandteile Ihrer Vergütung ein – auch geldwerte Vorteile.
- Verantwortung: Passt die Vergütung zu Ihrer Verantwortung und zur Größe der GmbH?
- Unternehmen: Kann die GmbH die Vergütung aus ihrer aktuellen finanziellen Situation heraus dauerhaft tragen?
- Vereinbarung: Haben Sie die Vergütung vorab klar geregelt und rechnet die GmbH anschließend entsprechend ab?
Einen ersten Überblick über die Steuerbelastung Ihrer GmbH erhalten Sie mit dem GmbH-Steuern-Rechner.
Ein Beispiel aus der Praxis: Beschließt die GmbH am Jahresende einen Bonus, ohne vorher eine Tantiemeregelung vereinbart zu haben, fehlt für diesen Bonus die vorherige Grundlage. Eine Tantieme, die Sie vor Beginn des Geschäftsjahres klar vereinbart haben, können Sie dagegen später anhand des Jahresabschlusses berechnen und auszahlen.
Ordnet das Finanzamt einen Vergütungsbestandteil als verdeckte Gewinnausschüttung ein, kann die GmbH den betreffenden Betrag grundsätzlich nicht als Betriebsausgabe abziehen. Betrifft die Einordnung nur den überhöhten Teil, korrigiert das Finanzamt in der Regel auch nur diesen Teil. Beim Gesellschafter kann der Betrag als Ausschüttung behandelt werden.
Formalia und Verträge: Was bedeutet das Rückwirkungsverbot?
Wenn Sie Ihre Vergütung ändern, legen Sie den neuen Betrag und den Beginn der Änderung vorher fest. Eine Gehaltserhöhung, die Sie im März beschließen, gilt deshalb grundsätzlich ab März oder ab einem späteren Zeitpunkt – nicht automatisch ab Januar.
Bei einer Tantieme zählt der Zeitpunkt, zu dem der Anspruch entsteht:
- Vor Beginn des Geschäftsjahres vereinbart: Die GmbH berechnet die Tantieme später anhand des Jahresabschlusses und zahlt sie anschließend aus.
- Nach Ablauf des Geschäftsjahres vereinbart: Für den vergangenen Zeitraum muss zunächst geprüft werden, ob überhaupt ein wirksamer Anspruch entstanden ist.
- Später ausgezahlt: Die Auszahlung ist grundsätzlich nachvollziehbar, wenn die Tantieme vorher eindeutig vereinbart war.
Wenn Sie eine Gehaltserhöhung oder eine neue Tantieme planen, sollten Sie zunächst prüfen, was die GmbH wirtschaftlich tragen kann und ab wann die Änderung gelten soll. Integral verknüpft Ihre aktuellen Finanzdaten mit den relevanten Unterlagen und Ihrer persönlichen Steuerberatung. So klären Sie die Vergütung, bevor Sie den Gesellschafterbeschluss fassen, und setzen sie anschließend auf einer sauberen Grundlage um.