Wie gravierend ist der Steuerberater-Mangel in Deutschland?
Der Steuerberater-Mangel in Deutschland hat die Schwelle von vereinzelten Personalengpässen überschritten und sich zu einer strukturellen Versorgungskrise für bilanzierungspflichtige Unternehmen entwickelt. Die Nachfrage nach rechtssicherer Steuerberatung steigt durch die zunehmende Regelungsdichte stetig an, während das verfügbare Fachkräftepotenzial auf Kanzleiseite historisch schrumpft.
Kennzahlen und Fakten zur aktuellen Belastungsgrenze
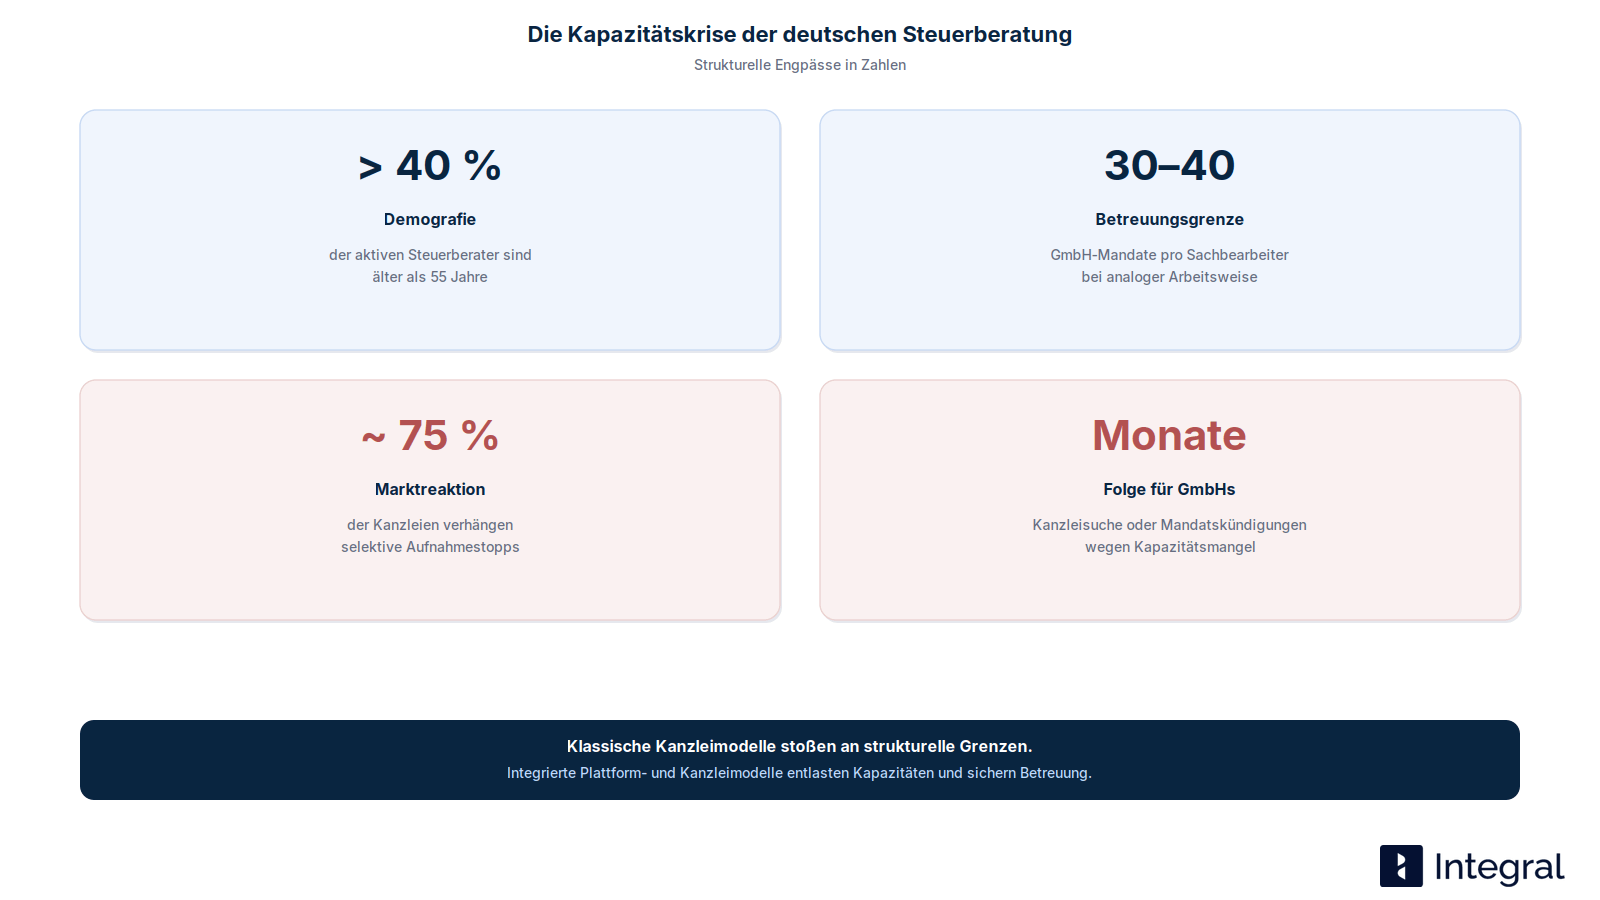
- Demografische Abgangswelle: Über 40 % der bei der Bundessteuerberaterkammer (BStBK) eingetragenen Berufsangehörigen sind älter als 55 Jahre. Bis zum Jahr 2030 scheidet nahezu die Hälfte aller Praxisinhaber altersbedingt aus dem Berufsleben aus, ohne dass ausreichend Nachfolger die Prüfungsanforderungen des Steuerberater-Examens bestehen.
- Kapazitätslimit analoger Prozesse: In einer traditionell strukturierten Steuerkanzlei bindet die manuelle Belegerfassung, Vorkontierung und E-Mail-Kommunikation enorme Ressourcen. Ein Steuerfachangestellter kann unter analogen Bedingungen im Schnitt lediglich 30 bis 40 operative GmbH- oder UG-Mandate betreuen, bevor die Fehlerrate durch Überlastung drastisch steigt.
- Systematische Neumandat-Sperren: Wegen der fehlenden Personalkapazitäten verhängen laut Branchenbefragungen des Deutschen Steuerberaterverbands (DStV) schätzungsweise drei von vier Kanzleien in Deutschland strikte Aufnahmestopps. Anfragen von Neugründungen, kleineren Kapitalgesellschaften oder Holdings werden häufig direkt abgelehnt, da Kanzleien bestehende Kapazitäten für Großmandate mit hohen Gegenstandswerten reservieren.
- Bürokratiewachstum bindet Kanzleikapazitäten: Gesetzliche Zusatzpflichten, wie die Einführung der E-Rechnungspflicht, erweiterte GwG-Prüfungen (Geldwäschegesetz) und verschärfte Nachweispflichten bei Betriebsprüfungen, haben den Arbeitsaufwand pro Mandat in den letzten Jahren um schätzungsweise 20 bis 30 Prozent erhöht, ohne einen betriebswirtschaftlichen Mehrwert für die betreuten Unternehmen zu schaffen.
Warum der Mangel an Steuerberatern Kapitalgesellschaften besonders hart trifft
Während Freiberufler oder Einzelunternehmer mit einfacher Einnahmen-Überschuss-Rechnung (EÜR) zur Not auf vereinfachte Buchhaltungstools ausweichen können, besteht für eine GmbH, UG oder Holding ein rechtlicher Betreuungszwang durch qualifizierte Fachkräfte. Die Pflicht zur doppelten Buchführung, Erstellung von Handels- und Steuerbilanz, Anhangsformulierung sowie die fristgerechte E-Bilanz-Übermittlung macht Kapitalgesellschaften ohne Steuerberater handlungsunfähig und setzt Geschäftsführer unkalkulierbaren Haftungsrisiken aus.
Die 4 Hauptursachen für das Kanzleisterben und fehlende Kapazitäten
Der Steuerberater-Mangel ist das Ergebnis vierer gleichzeitig auftretender Struktureffekte im deutschen Steuerwesen. Demografische Abgänge, Nachwuchssorgen, Bürokratiezuwachs und veraltete Arbeitsweisen verdichten sich zu einer Kapazitätskrise, die klassische Kanzleien an ihre Leistungsgrenzen bringt.
1. Der demografische Wandel: Ruhestandswelle der Babyboomer-Jahrgänge
Der demografische Wandel trifft die Steuerberatung härter als viele andere Dienstleistungsbranchen, da der Berufsstand traditionell von älteren Praxisinhabern geprägt ist.
- Hohes Durchschnittsalter der Berufsträger: Über 40 % der zugelassenen Steuerberater in Deutschland haben das 55. Lebensjahr überschritten (Quelle: Bundessteuerberaterkammer).
- Fehlende Nachfolge bei Einzelkanzleien: Viele Inhaber kleinerer Steuerkanzleien finden keinen Nachfolger, wenn sie in den Ruhestand gehen.
- Ersatzlose Schließungen: Findet sich kein Käufer für die Praxis, löst der Inhaber die Kanzlei auf und kündigt sämtliche bestehenden Mandate.
2. Der Nachwuchsmangel: Starre Ausbildungswege und hohe Examenshürden
Der Zufluss an neuen Fachkräften und Berufsträgern reicht nicht aus, um die altersbedingten Abgänge der Kanzleiinhaber zu kompensieren.
- Hohe Hürden beim Steuerberater-Examen: Das staatliche Steuerberater-Examen gilt als eines der schwersten Prüfungsverfahren in Deutschland mit bundesweiten Durchfallquoten von oft 40 bis 50 % (Quelle: DStV).
- Rückgang der Ausbildungszahlen: Die Zahl der Ausbildungsverträge zum Steuerfachangestellten ist in den letzten zehn Jahren kontinuierlich gesunken (Quelle: BStBK).
- Imageproblem analoger Kanzleien: Junge Nachwuchskräfte meiden traditionelle Kanzleien, die von Papierordnern, manueller Datenerfassung und starren Präsenzkulturen geprägt sind.
3. Die Bürokratie-Flut: Überlastung durch immer komplexere Steuergesetze
Die Regulierungsdichte im deutschen Steuerrecht steigt stetig an und bindet wertvolle Arbeitszeit der Kanzleien in reinen Verwaltungsaufgaben.
- Zusatzaufwand ohne Mehrwert: Gesetze zur E-Rechnungspflicht, erweiterte Transparenzregister-Meldungen (GwG) und die Grundsteuerreform binden signifikante Kanzleikapazitäten.
- Steigende Prüfungsintensität: Sonderprüfungen der Finanzverwaltung (z. B. USt-Sonderprüfungen, Lohnsteuer-Außenprüfungen) erfordern aufwändige Zuarbeiten und Dokumentationen.
- Kompression der Abgabefristen: Kurze Fristen für Steuererklärungen und Voranmeldungen erzeugen Fristdruck, wodurch Zeit für die eigentliche gestaltende Steuerberatung fehlt.
4. Das Produktivitätsproblem: Manuelle Arbeitsprozesse und fehlende Digitalisierung
Traditionelle Kanzleistrukturen leiden unter einer geringen Arbeitsproduktivität, da operative Schritte nicht automatisiert ablaufen.
- Medienbrüche im Alltag: Das händische Übertragen von Bankdaten, das manuelle Umbenennen von PDF-Belegen und der Austausch von Unterlagen per E-Mail erzeugen hohen Abstimmungsaufwand.
- Geringe Betreuungsquote pro Mitarbeiter: Durch zeitfressende Routineaufgaben kann ein Sachbearbeiter in analogen Setups nur rund 30 bis 40 Mandate betreuen.
- Personenabhängiges Wissen: Fällt eine Fachkraft in einer klassischen Kanzlei aus (z. B. durch Krankheit oder Elternzeit), kommt die Betreuung der Mandanten zum Stillstand („Bus-Faktor“).
Problemkette analoger Arbeitsweisen:
Manuelle Belegerfassung ➔ Hoher Zeitaufwand ➔ Geringe Mitarbeiterkapazität ➔ Aufnahmestopp für GmbHs